¿Qué piensas de tus acciones de Microsoft o decide si comprarlo o almacenarlo ahora? Usted no está solo. Microsoft ha estado en una lágrima, aumentó en un 23.2% y 24.7% en los últimos 12 meses. Si mira hacia atrás, los números son aún más espectaculares, que regresan más del 100% en los últimos tres y cinco años. Claramente, los inversores confían en la historia de crecimiento a largo plazo de Microsoft. Pero, ¿qué está impulsando realmente estos movimientos?
Una parte de la emoción es un impulso consistente de Microsoft AI. La semana pasada, la compañía anuncia su servicio de suscripción de IA en la oficina para doblar la oficina, creando la forma correcta para que los usuarios accedan a las funciones avanzadas de chatbot. Operai también se destaca, Openai ha destacado la evaluación de $ 500 millones y nuevas ofertas para los centros de datos de IA. Estos factores comercializan por qué tienen una gran emoción en los futuros de Microsoft. Además, el brazo del juego está viendo el crecimiento, que admite anuncios para disparar a Xbox Cloud Gaming pronto. Estos desarrollos muestran la decisión de expandir la determinación de Microsoft en áreas de alto crecimiento.
Por supuesto, este momento positivo plantea toda esta pregunta: las acciones de Microsoft todavía están subestimadas, bastante a un precio o excesivo? Utilizando la evaluación de seis basadas en seis evaluaciones, Microsoft ha obtenido 2, lo que indica que se subcontrata en 2 campos. Discutiremos cómo se calcula este puntaje y a menudo olvida medir el próximo valor de Microsoft.
Microsoft tiene solo 2/6 en nuestros controles de calificación. Vea qué otras banderas rojas encontramos en el desglose de calificación completa.
1. Enfoque: análisis de flujo de efectivo de descuento de Microsoft (DCF)
El examen de flujo de caja de descuento (DCF) calcula el valor propio de la Compañía después de proyectar su flujo de efectivo futuro y el valor actual en dólares. Para Microsoft, este enfoque proporciona una visión de lo que el negocio merece se basa en la capacidad de crear dinero en años anteriores.
Los últimos doce meses de dinero (FCF) de Microsoft son de $ 83.87 mil millones. Estimaciones de analistas, que están disponibles en los próximos cinco años, el crecimiento continuo del proyecto. 2030. Durante años, el FCF proyectado aumentó a $ 199.48 millones, según más extrapolaciones. La metodología supone, después de que estima el analista, simplemente la pared de la pared ST continúa tendencia utilizando hipótesis razonables sobre el crecimiento y las condiciones comerciales.
Los resultados de este modelo indican un valor razonable de $ 497.41 utilizando 2 etapa de etapa libre para flujo de efectivo libre. En comparación con el precio de las acciones de Microsoft, la estimulación DCF supone que las acciones son supervisionadas del 3.7%, muy cerca del precio calculado del valor razonable.
Resultado: aproximadamente a la derecha
Dirígete a la sección de calificación de nuestra empresa para obtener más detalles sobre cómo alcanzar el valor correcto de Microsoft.
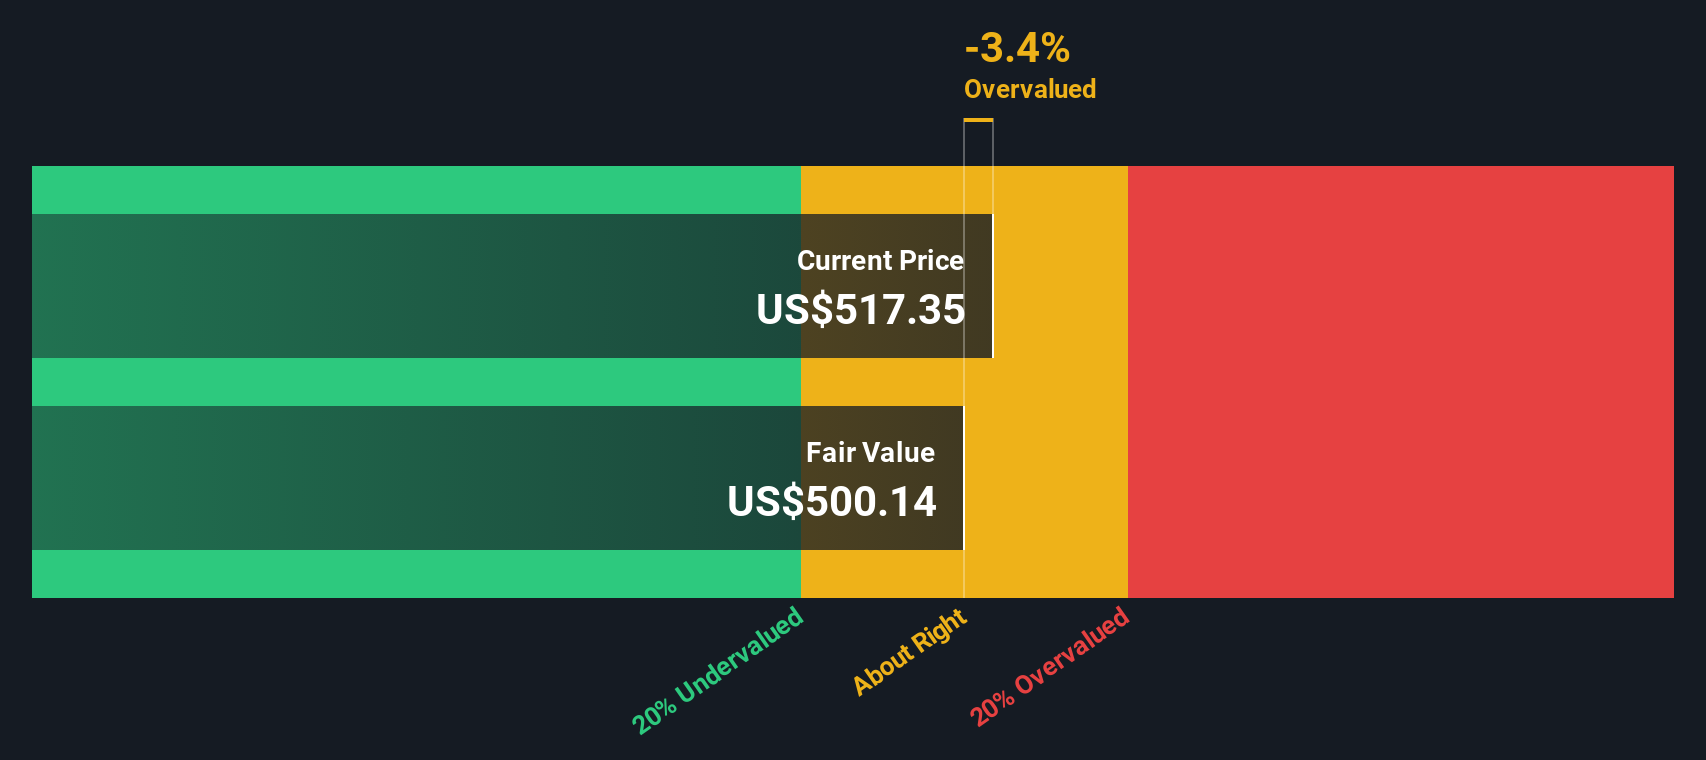
Simplemente, el análisis de igualdad de aguijones de pared en todas las acciones mundiales (consulte el análisis de evaluación de Microsoft). Mostramos un cálculo completo en su totalidad. El resultado puede continuar en su reloj de tiempo o billetera y cambiar cuando cambie.
2. Enfoque: Microsoft Price versus ganancias (relación PE)
PRESIDOS Beneficios (PE) La relación es uno de los métodos más confiables para apreciar a las compañías más rentables como Microsoft. Los inversores les ayudan a extender los precios de las acciones si se reflejan las ganancias futuras, comparando el precio de mercado en una victoria limpia. Por lo general, las empresas con fuertes ganancias de ganancias o compañías de menor riesgo tienden a justificar las altas ratas. Las empresas con paradas o dudas serán múltiplos más pequeños.
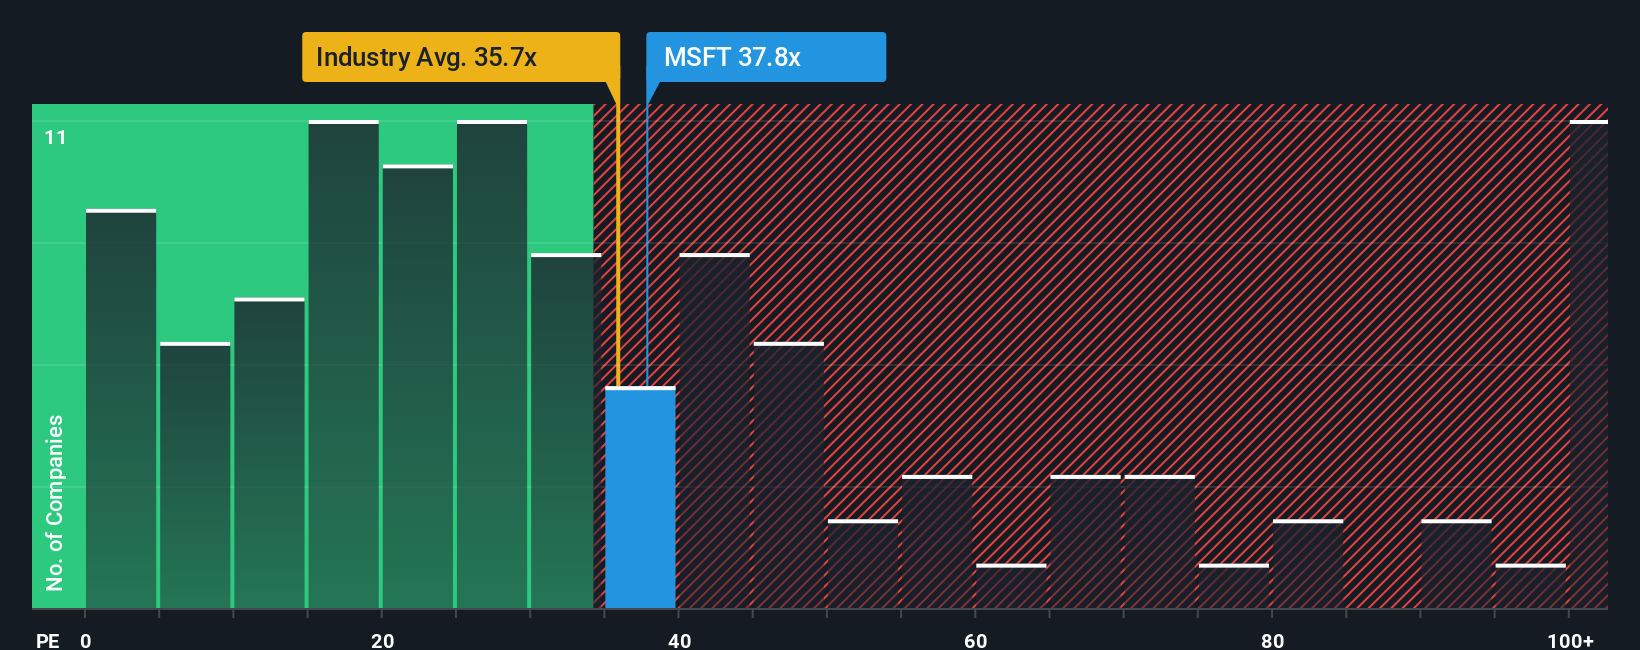
Microsoft está trabajando actualmente en la relación 37.6x PE. Esta línea conecta el promedio de 38.9x miembros públicos y está por encima de la industria promedio de software 35.6x. Estas comparaciones Microsoft ofrecen un precio para otros nombres importantes de software, señalando el reconocimiento de la trayectoria y la estabilidad del crecimiento del mercado.
Para agregar más detalles, la «relación alimentaria» de Wall ST no es solo una visión única del crecimiento del Microsoft, que también refleja las relaciones apropiadas, viendo las especificaciones de la compañía. En el caso de Microsoft, la relación justa es 56.1x, es más alta que las láminas actuales. Considerando todos estos factores, la clasificación actual de Microsoft está a continuación por una empresa de calibre.
Resultado: centro de la ciudad
Las relaciones de educación física cuentan una historia, pero lo que sucede es que la verdadera oportunidad está en otra parte. Descubra empresas que aposten por el crecimiento explosivo.
Actualice su decisión: elija su narrativa de Microsoft
Mencionamos anteriormente que la evaluación es una mejor manera de comprender, por lo que presentar narraciones. Una narración es una forma simple, una forma simple de construir «historia» sobre Microsoft, los ingresos futuros, las ganancias y los márgenes de la compañía para una estimación justa de valor razonable.
En lugar de aplastar números, las narrativas toman su enfoque de inversión de vida con sus predicciones y visiones financieras y valores razonables calculados directamente. Este enfoque es un proceso más significativo de decisiones de inversión. Ahora, puede decidir si desea mantener o vender su valor razonable en comparación con el precio de la cuota actual, todo en una visión clara.
Simplemente está disponible en la página de la comunidad de Wall St St. y se utilizan millones de inversores, las narrativas son dinámicas. A medida que se rompe una nueva información en las ganancias o noticias de trimestres, el valor razonable y su historia se actualizan en tiempo real, al tiempo que se mantiene la corriente de Outlook.
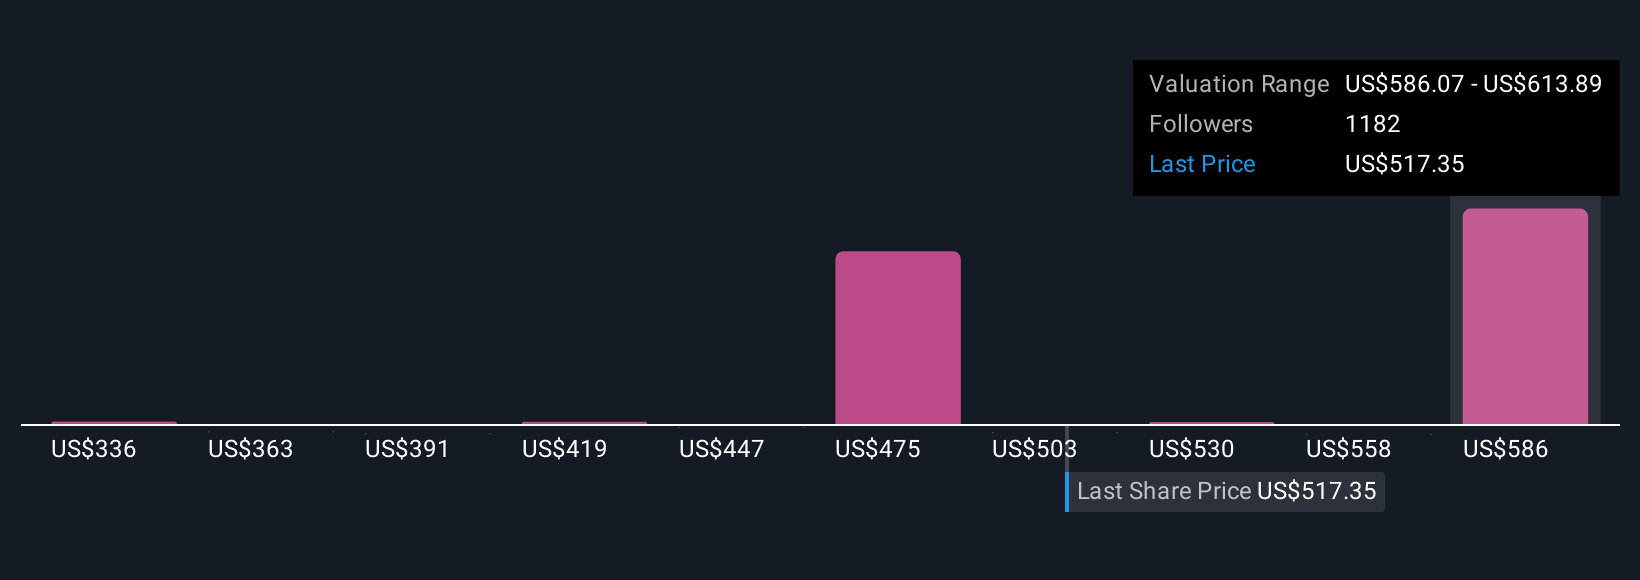
Por ejemplo, algunos inversores creen que Microsoft excede los pronósticos de los analistas y compartiendo un valor válido por más de $ 700, mientras que otros sobre la adopción o los peligros del mercado, estableciendo un valor razonable de $ 350. Este distrito muestra cómo todos ayudan a las narrativas a comprender y desempeñar su enfoque único, no solo el consentimiento.
Para Microsoft, sin embargo, será muy fácil con las vistas previas de las narraciones más importantes de Microsoft:
🐂 Microsoft Bull Case
Valor razonable: $ 613.89
Infracción actual: -16.0%
Financiación esperada: 14.7%
- Por desgracia, y la integración rápida nublada, además de un modelo de suscripción fuerte, se alimentan de un alto crecimiento del margen y una mejor expectativa de ganancias.
- Las solicitudes de seguridad y de seguridad admiten la estabilidad del margen a largo plazo, y los grandes retrasos de retraso son ingresos repetitivos.
- Los analistas esperan que Microsoft alcance los $ 425 millones y $ 158B para alcanzar los $ 2028; El propósito de los precios de consenso es subestimar los futuros futuros.
🐻 Caso de Microsoft Bear
Valor razonable: $ 333.48
Ocupación actual: 54.7%
Financiación esperada: 9.5%
- La prima actual de Microsoft refleja el tamaño de la IA y el crecimiento de la nube, pero el flujo de efectivo aéreo puede durar años.
- El crecimiento de las aplicaciones comerciales (grupos, LinkedIn) y Azure son fuertes, pero las saturaciones del mercado se están acercando y la competencia está aumentando, desacelerando el crecimiento futuro.
- Aunque el aire tiene una fuerte rentabilidad y grandes inversiones, puede ser un desafío obtener márgenes más altos en altos niveles en el análisis antimonopolio y el vencimiento del mercado.
¿Crees que hay más historias de Microsoft? ¡Crea tu narrativa para informar a las comunidades!
Este artículo de Just Wall St St. es de naturaleza general. Ofrecemos comentarios basados en el pronóstico de datos y análisis históricos, la metodología básica y nuestros artículos no pretenden ser asesoramiento económico. No hay recomendación para comprar o vender recomendaciones, y no considera sus objetivos o su situación económica. Nuestro objetivo es traer un análisis a largo plazo de los datos básicos. Tenga en cuenta que nuestro análisis no puede tener en cuenta los anuncios de compañías de precios confidenciales o calidad de material. Simply Wall St St St. no tiene una ubicación en los lugares mencionados anteriormente.
Nuevo: Administre todas sus billeteras de stock en un solo lugar
Hemos creado Último asistente de cartera Inversores de acciones, Y es gratis.
• Conecte un número ilimitado de billeteras y vea su moneda completa
• Enviar nuevas advertencias o riesgos por correo electrónico o móvil
• Siga el valor razonable de sus acciones
Prueba una portada de demostración gratis
¿Has tenido una opinión sobre este artículo? Preocupado por el contenido? Contáctenos directamente. Alternativamente, la dirección de correo electrónico de correo electrónico de correo electrónico


