El cambio climático a menudo parece distante: algo que se discute en los titulares, que no se siente en la vida cotidiana. Incluso frases como «una inundación de 100 años» suenan como un evento único en la vida, algo que la mayoría de la gente nunca experimentará. En realidad, significa que hay un uno por ciento de posibilidades de que se produzca este nivel de inundaciones cada año. Estas probabilidades no se restablecen con el tiempo y, de hecho, se acumulan. Durante los 30 años de una hipoteca típica, incluso en un clima estable, la probabilidad de experimentar al menos una inundación de este tipo es de alrededor del 25 por ciento. Esa no es una posibilidad remota. Es un riesgo acumulativo real.
Los científicos han pasado décadas traduciendo el cambio climático en gráficos y predicciones, pero sus efectos todavía parecen lejanos para muchas personas. Esto se debe a que el cambio climático ocurre durante largos períodos de tiempo, años y décadas, en lugar de días o meses. Los actuarios son una de las pocas profesiones capacitadas para pensar en estos plazos más largos. Su trabajo es convertir los riesgos futuros inciertos en cifras actuales, incluidas las primas de seguros, las reservas de capital y los fondos comunes de riesgo. Por lo tanto, un actuario asigna valores en dólares a eventos que pueden ocurrir una vez en una década o una vez en un siglo. Consideran que lo negativo es económicamente real, una habilidad que es fundamental para construir un futuro más sostenible.
Visto a través de una lente actuarial, el cambio climático no es una ideología ambiental. Es un desafío de gestión de riesgos que ya está remodelando los mercados de seguros, préstamos hipotecarios, calificaciones de bonos municipales y reaseguros. En Florida y California, por ejemplo, el aumento de las primas es la respuesta de los balances a los riesgos cambiantes. El riesgo climático ya no es teórico. Se trata de vender activamente productos financieros que forman parte de nuestra vida diaria.
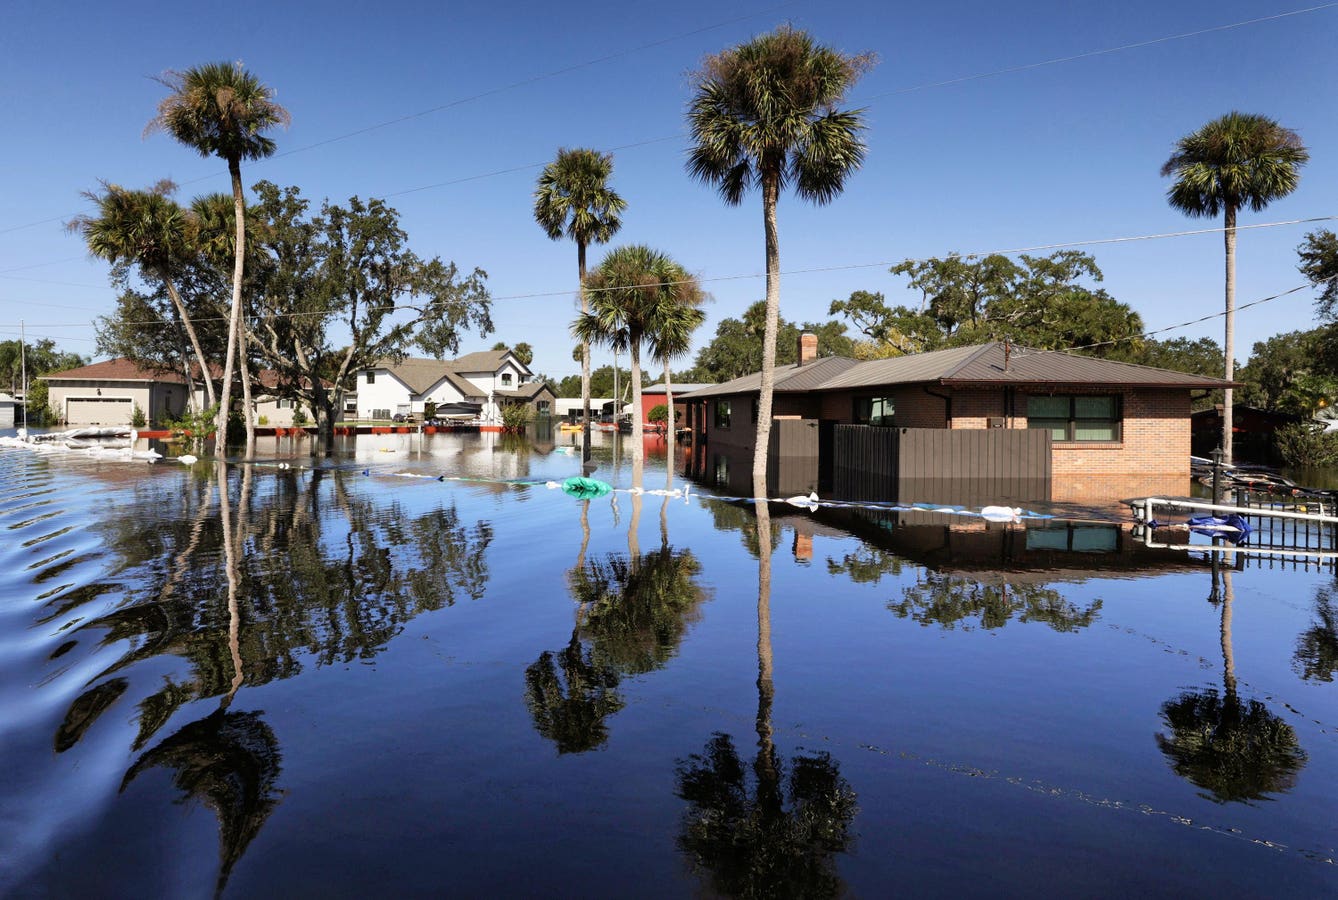
Geneva Homes en Mullet Lake Park Road, St. Johns River se inundará en 2022 tras los niveles históricos de precipitaciones provocados por el huracán Ian. (Joe Burbank/Orlando Sentinel/Tribune News Service vía Getty Images)
TNS
¿Qué significa realmente el riesgo?
En términos técnicos, «riesgo» tiene una definición precisa. Lo define el Panel Intergubernamental sobre Cambio Climático (IPCC), el organismo de las Naciones Unidas para evaluar la ciencia climática. el peligro la probabilidad de un resultado adverso en un escenario determinado, como la probabilidad de un huracán o un incendio forestal importante en un año determinado. Estos riesgos se pueden estimar.
La incertidumbre, por el contrario, se refiere a aquello que no se puede conocer en su totalidad: datos incompletos, sistemas complejos y comportamiento humano impredecible. El cambio climático se sitúa entre estas dos categorías. Aunque el aumento de la temperatura y del nivel del mar es mensurable, el sistema climático está altamente interconectado y influenciado por cambios en el comportamiento humano, y pequeños cambios pueden tener grandes impactos.
Los actuarios fijan el precio del seguro en función de una variedad de factores, incluidas las pérdidas históricas, la variabilidad de un año a otro y la probabilidad de eventos extremos. Los desastres poco comunes son los más difíciles de modelar porque ocurren con poca frecuencia pero pueden tener las mayores consecuencias económicas. Hoy, estos desastres llegan cada vez más eventos compuestos. Se desarrollan como sistemas de riesgo interconectados, y el daño físico se exacerba en las interrupciones de la cadena de suministro, las interrupciones comerciales, las pérdidas de ecosistemas y las emergencias humanitarias. La ola de calor del huracán que destruye la red eléctrica no son tres eventos separados. Es un conjunto de riesgos relacionados. Estos riesgos en cascada son los que aceleran el cambio climático y lo que los actuarios y aseguradoras están luchando por valorar.
ALTADENA, CALIFORNIA – 9 DE ENERO: Khaled Fouad (L) y Mimi Laine (R) se abrazan mientras inspeccionan la propiedad de una familia destruida por el incendio de Eaton el 9 de enero de 2025 en Altadena, California. Impulsado por los fuertes vientos de Santa Ana, Eaton destruyó muchas casas y negocios. (Foto de Justin Sullivan/Getty Images)
Imágenes falsas
Los economistas analizan el mismo problema desde un ángulo diferente, centrándose en cómo responden los mercados y los consumidores, utilizando herramientas como tasas de descuento, compensaciones y horizontes de costo-beneficio. A medida que los riesgos climáticos se intensifican y aceleran, el futuro pesa mucho sobre las decisiones de hoy, remodelando los incentivos, las decisiones de inversión, las políticas públicas y las finanzas familiares.
Cómo los actuarios modelan un mundo más cálido
Los desastres naturales no ocurren todos los días como eventos aleatorios. La mayoría de los años están llenos de acontecimientos. Pero cuando sucede algo malo, un solo evento puede acabar con años de primas. Para gestionar esto, las aseguradoras se basan en modelos de catástrofes que simulan miles de desastres hipotéticos, utilizando datos meteorológicos históricos, proyecciones climáticas y exposición económica.
A diferencia de los accidentes automovilísticos, los desastres climáticos afectan a muchos asegurados a la vez, violando la asunción de riesgo independiente que estabiliza los mercados de seguros. Por eso las aseguradoras necesitan tener más capital y por eso el reaseguro es importante.
Las reaseguradoras (aseguradoras que brindan seguros a otras aseguradoras) están en la cima de este sistema. Debido a que operan a escala global, a menudo detectan primero las tendencias climáticas. Cuando las reaseguradoras aumentan las tarifas, las primas más altas rápidamente se propagan por todo el sistema y afectan a millones de hogares.
Un indicador climático que ya tiene un impacto importante en los seguros y reaseguros son las condiciones del océano, especialmente la temperatura de la superficie del mar. Las aguas más cálidas alimentan tormentas más fuertes y alteran el comportamiento atmosférico, alterando materialmente el riesgo a corto plazo. Mientras hablaba sobre modelos actuariales con un colega que se especializa en reaseguros contra catástrofes y gestión de riesgos, a principios de este año compartió cómo modelan de cerca los datos oceánicos para posicionar carteras. Esta tendencia es lo suficientemente significativa como para afectar los precios, la asignación de capital y la confianza de los inversores.
Cuando el seguro hace personal el Cambio Climático
La gente no sentirá el cambio climático físicamente, pero sí sufrirá en sus facturas de seguros. A medida que las aseguradoras actualizan sus modelos, las primas aumentan y la cobertura se vuelve más difícil de mantener. Casi uno de cada ocho propietarios de viviendas en Estados Unidos actualmente renuncia al seguro, exponiendo alrededor de 1,6 billones de dólares en activos. Este patrón indica que los costos de los seguros están excediendo lo que muchos hogares pueden pagar razonablemente.
Cuando las aseguradoras aumentan las primas o se retiran por completo de los mercados de alto riesgo, no están emitiendo juicios de valor. Están respondiendo a riesgos que se han vuelto demasiado costosos de asegurar. Lo que antes estaba confinado a los estados costeros ahora aparece también tierra adentro.
Florida y California: sistemas de alerta temprana
Florida y California ofrecen ejemplos claros de cómo se manifiesta el estrés climático en los mercados de seguros antes de que lleguen a la opinión pública.
- Florida siempre ha tenido un alto riesgo de huracanes. Pero el aumento del nivel del mar, las aguas más cálidas y el rápido desarrollo costero han cambiado las cuentas. El resultado ha sido el retiro de fondos por parte de las aseguradoras, el aumento de las primas y una mayor dependencia del Seguro de Propiedad de los Ciudadanos, un seguro patrocinado por el Estado. En todo el Estado del Sol, el seguro de vivienda ha aumentado un 30% desde 2021, con un promedio de alrededor de $10,000 por residente al año.
- La situación con los incendios en California es similar. Las temporadas de incendios más largas y la expansión a áreas propensas a los incendios han hecho que el riesgo sea difícil de gestionar según las regulaciones actuales. Hoy en día, millones de viviendas están ubicadas en la interfaz bosque-urbano, áreas que son extremadamente difíciles de proteger. Las aseguradoras argumentan que no pueden cobrar más según las reglas estatales de precios ajustados al riesgo, y 19 proveedores, incluidas importantes aseguradoras como State Farm y Allstate, han limitado sus ofertas de cobertura o se han retirado del mercado por completo. Una vez más, son las matemáticas actuariales, no la ideología, las que impulsan este cambio.
En ambos estados, los propietarios de viviendas luchan con el bono que requiere un seguro hipotecario, pero el aumento de las primas hace que sea más difícil asegurar, reconstruir o vender viviendas, especialmente después de daños por tormentas o incendios. El riesgo climático está capturando valor.
El clima como multiplicador de amenazas
El Departamento de Defensa de EE. UU. llama a nuestro clima cambiante «multiplicador de amenazas“Porque empeora y aumenta las debilidades existentes: geográficas, económicas y sociales.
Las temperaturas más cálidas aumentan la probabilidad de incendios y las sequías generan más combustible. Los océanos más cálidos fortalecen a los huracanes, con más tormentas que alcanzan intensidades de Categoría 4 y 5, lo que los hace más polares y empuja las tormentas más al norte, hacia regiones como Washington, DC y Nueva York, que tienen un valor asegurado mucho mayor.
Un clima más cálido retiene más humedad, lo que hace que los episodios de precipitaciones extremas sean más frecuentes. Las inundaciones tierra adentro son una de las principales causas de pérdidas de seguros en estados como Tennessee, Kentucky y Missouri, y pueden verse exacerbadas por las decisiones locales sobre el uso de la tierra, la zonificación y el desarrollo.
Las olas de calor ejercen presión sobre los sistemas energéticos, amenazan los rendimientos agrícolas, reducen la productividad laboral, afectan el suministro de agua y aumentan la mortalidad. Las aseguradoras de salud ya están luchando por adaptarse a los crecientes costos asociados con el calor extremo a medida que vectores de enfermedades como mosquitos y garrapatas se propagan a nuevas regiones.
Estos escenarios están cada vez más integrados en los precios y supuestos de los seguros.
ASHEVILLE, CAROLINA DEL NORTE – Una persona inspecciona Biltmore Village en bicicleta después del huracán Helene el 28 de septiembre de 2024 en Asheville, Carolina del Norte. El huracán Helene tocó tierra el jueves por la noche en Big Bend de Florida con vientos de 140 mph. (Foto de Sean Rayford/Getty Images)
Imágenes falsas
Lo que nos dicen los mercados
Los economistas ven los mercados como sistemas de información. El aumento de las primas de seguros indica un mayor riesgo e incertidumbre. En muchos casos, los mercados reconocen el riesgo climático antes que los hogares.
Pero el cambio climático también expone las fallas del mercado. Las emisiones de carbono, por ejemplo, imponen costos a largo plazo que el emisor no paga. Como resultado, se subestiman los riesgos, la mitigación no cuenta con fondos suficientes y se construyen comunidades en áreas de alto riesgo porque los verdaderos costos están ocultos. El seguro ayuda a corregir algunos de estos, pero sólo algunos. La presión política a menudo mantiene las primas artificialmente bajas, cubriendo riesgos y permitiendo que los gobiernos y los contribuyentes absorban el impacto.
Por lo tanto, la política puede desempeñar un papel clave en la forma en que los estados regulan los precios de los seguros y en cómo operan los seguros patrocinados por el estado. El rápido aumento de las primas significa que los «seguros de último recurso» patrocinados por el gobierno corren un riesgo significativamente mayor cuando las aseguradoras privadas se echan atrás o no están dispuestas a ingresar al mercado debido a pérdidas potenciales. Un informe reciente sobre el riesgo climático en los mercados de seguros de EE. UU. encontró que la inscripción en estos planes de último recurso se duplicó entre 2018 y 2023 en Florida, California y Luisiana. Y, en Florida, Citizens Property Insurance Corporation es ahora la aseguradora de propietarios de viviendas más grande del estado.
Las consecuencias van más allá de los seguros: caída del valor de las propiedades, tensión en las finanzas municipales, pensiones amenazadas y debilitamiento de las economías locales. Estos riesgos financieros se ven agravados por el aumento de los costos de atención médica debido al calor, la contaminación y las enfermedades.
El cambio climático no es la única crisis. Son muchos interconectados.
Hacia una conversación sobre riesgos más honesta
La ciencia actuarial elimina el pánico y la negación. Se ocupa de probabilidades, no de creencias, y exige claridad sobre las compensaciones y las consecuencias. A través de esta lente, el cambio climático se vuelve mucho más claro.
Nuestro desafío no es creer. Es gestión. El cambio climático no es sólo una historia ambiental. Es una historia sobre riesgo, probabilidad, finanzas y cómo valoramos el futuro. Y estos nos afectan directa y personalmente. Si aprendemos a ver el riesgo a través de una acumulación lenta y constante en lugar del impacto repentino del desastre, eventualmente comprenderemos la magnitud del desafío. Y también podríamos empezar a unirnos para responder en consecuencia, antes de que ocurra el desastre.


